寵物沒有全民健康保險,突發疾病或意外可能形成大額支出;但寵物保險也不是「看診都會賠」。商品、費率與條款會調整,投保前應以保險公司當期正式文件為準,並確認自己的寵物是否符合承保條件。
先確認你想轉移哪一種風險
列出自己最擔心的情況,例如突發手術、住院、門診、意外責任或喪葬費用,再檢查保單是否承保。不要因為附加項目多,就忽略真正需要的醫療保障。
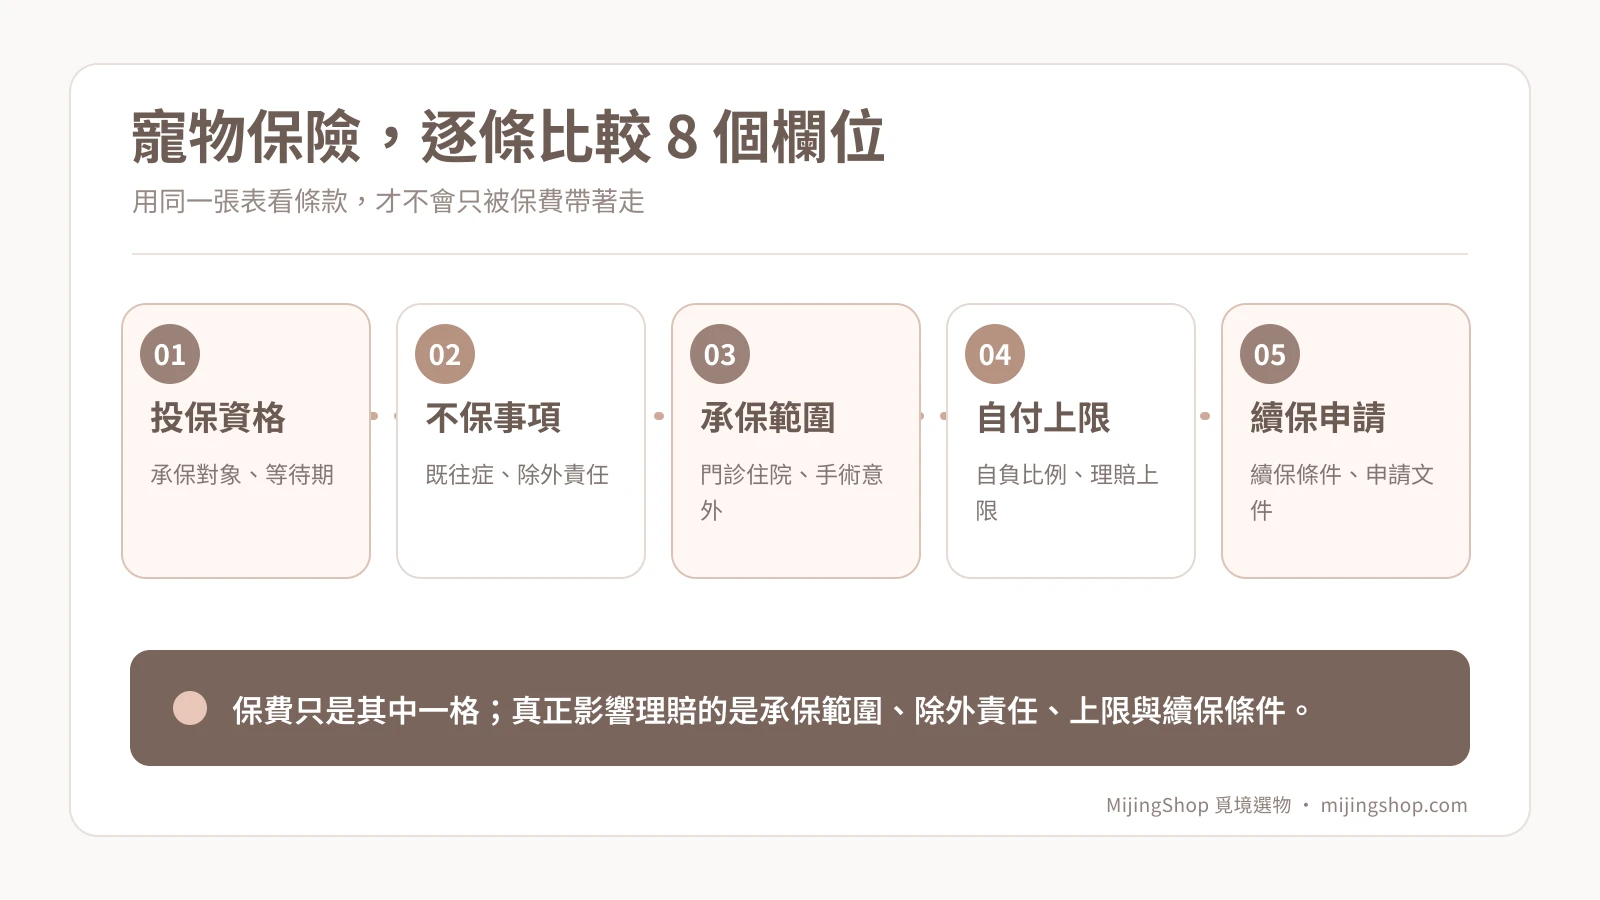
保費只是其中一格;真正影響理賠的是承保範圍、除外責任、上限與續保條件。
八項必看條款
- 承保對象:犬貓種類、年齡、晶片或登記要求及投保資格。
- 等待期:保單生效後多久,疾病或特定事故才開始承保。
- 既往症與除外責任:投保前已有症狀、診斷或治療紀錄如何認定。
- 承保範圍:門診、住院、手術、特定疾病與意外是否分開計算。
- 自負額與理賠比例:是每次、每事故還是每年度計算。
- 理賠上限:單次、單項與全年上限都要看,不能只看廣告中的最大數字。
- 續保條件:續保年齡、保費調整、理賠後是否影響下一年度。
- 申請文件:診斷書、病歷、收據、晶片資料與申請期限。
用同一個醫療案例代入不同方案,較容易看出自負額、比例與上限的差異。
用同一案例比較,才不會失真
設定一個假設案例,例如「住院三天並接受一次手術」,把相同醫療金額代入不同保單,逐步扣除不承保項目、自負額及上限。最後同時比較年度保費與可承擔的剩餘風險。
| 比較項目 | 保單 A | 保單 B |
|---|---|---|
| 年度保費 | ____ | ____ |
| 疾病等待期 | ____ | ____ |
| 既往症規定 | ____ | ____ |
| 單次/年度上限 | ____ | ____ |
| 自負額 | ____ | ____ |
| 續保年齡 | ____ | ____ |
| 申請期限 | ____ | ____ |
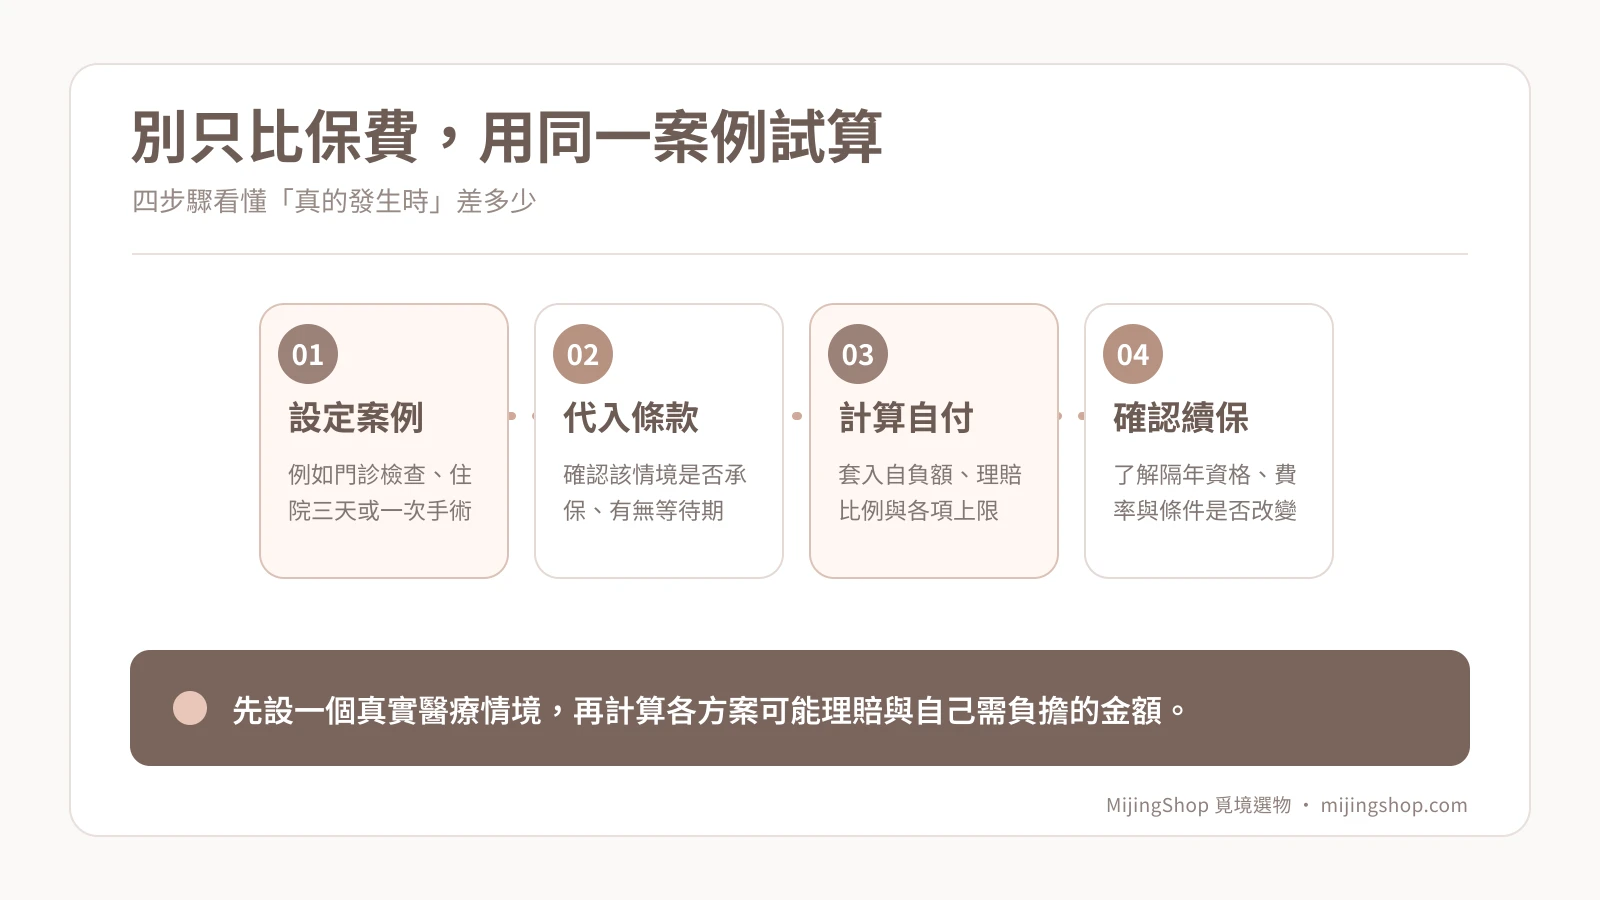
先設一個真實醫療情境,再計算各方案可能理賠與自己需負擔的金額。
保險與緊急金不是二選一
即使投保,也可能有不承保項目、先付款後申請或超過上限的費用。因此仍應準備可立即動用的緊急金。可搭配養狗預算或養貓預算建立自己的風險配置。
投保與理賠注意事項
健康告知應依問題如實填寫並保留文件;不確定時直接向保險公司取得書面說明。送件前留存保單、條款、對話紀錄與醫療文件。如有爭議,可先走保險公司申訴程序,再查詢金融消費評議機制。
結語
沒有一張保單對所有寵物都是最高 CP 值。能承保你最在意的風險、條款看得懂、剩餘支出仍負擔得起,才是適合自己的選擇。每年續保前重新閱讀當期條款,不沿用舊文章中的費率或比例。
資料來源:金融監督管理委員會保險局、金融消費評議中心
MijingShop 覓境選物原創內容
本文與內文圖片由 MijingShop 覓境選物製作。引用請註明原文並附上連結;未經授權請勿全文轉載。
原文:https://mijingshop.com/post/pet-insurance-comparison-guide|文章識別碼:MIJ-BLOG-6410